
Die Besteuerung von digitalen Plattformen mit Mehrwertsteuer
Die neuen steuerlichen Bestimmungen der Mehrwertsteuer, die am 1. Januar 2025 in Kraft treten, zielen darauf ab, das schweizerische Mehrwertsteuersystem zu modernisieren und zu vereinfachen und gleichzeitig die Bekämpfung von Steuerbetrug zu verstärken. Eine der wichtigsten Änderungen dieser Reform betrifft digitale Plattformen.(1)
Tatsächlich gelten ab 2025 und unter bestimmten Bedingungen Unternehmen, die den Verkauf von Waren über digitale Plattformen ermöglichen, als Lieferanten dieser Waren und werden somit steuerpflichtig und haftbar für die Mehrwertsteuer, wenn die Leistungen im Schweizer Hoheitsgebiet erbracht werden.
Erstellung einer Rechtsfiktion
Wenn der Betreiber einer Plattform eine Lieferung dadurch vermittelt, dass er einen Verkäufer und einen Käufer mittels einer digitalen Plattform zusammenbringt, so dass diese miteinander einen Vertrag über den Verkauf einer Ware abschliessen können, gilt dieser Betreiber als Leistungserbringer gegenüber dem Käufer (Art. 20a MWSTG).
Die Voraussetzungen für die Anwendung dieser Rechtsfiktion gemäss Art. 20a VATA sind demnach folgende:
- Die zugrundeliegende Transaktion stellt eine Lieferung von Gegenständen im Sinne der Mehrwertsteuer dar; ;
- Der Plattformbetreiber vermittelt den Verkäufer und den Käufer über die Plattform; und
- Der Verkauf wird über diese Plattform abgewickelt.
Wenn die Voraussetzungen gegeben sind, gibt es umsatzsteuerlich betrachtet nicht nur eine, sondern zwei Lieferungen:
- erste Lieferung zwischen dem Verkäufer der Immobilie und dem Betreiber der Plattform; ;
- zweite Lieferung zwischen dem Plattformbetreiber und dem Käufer der Immobilie.
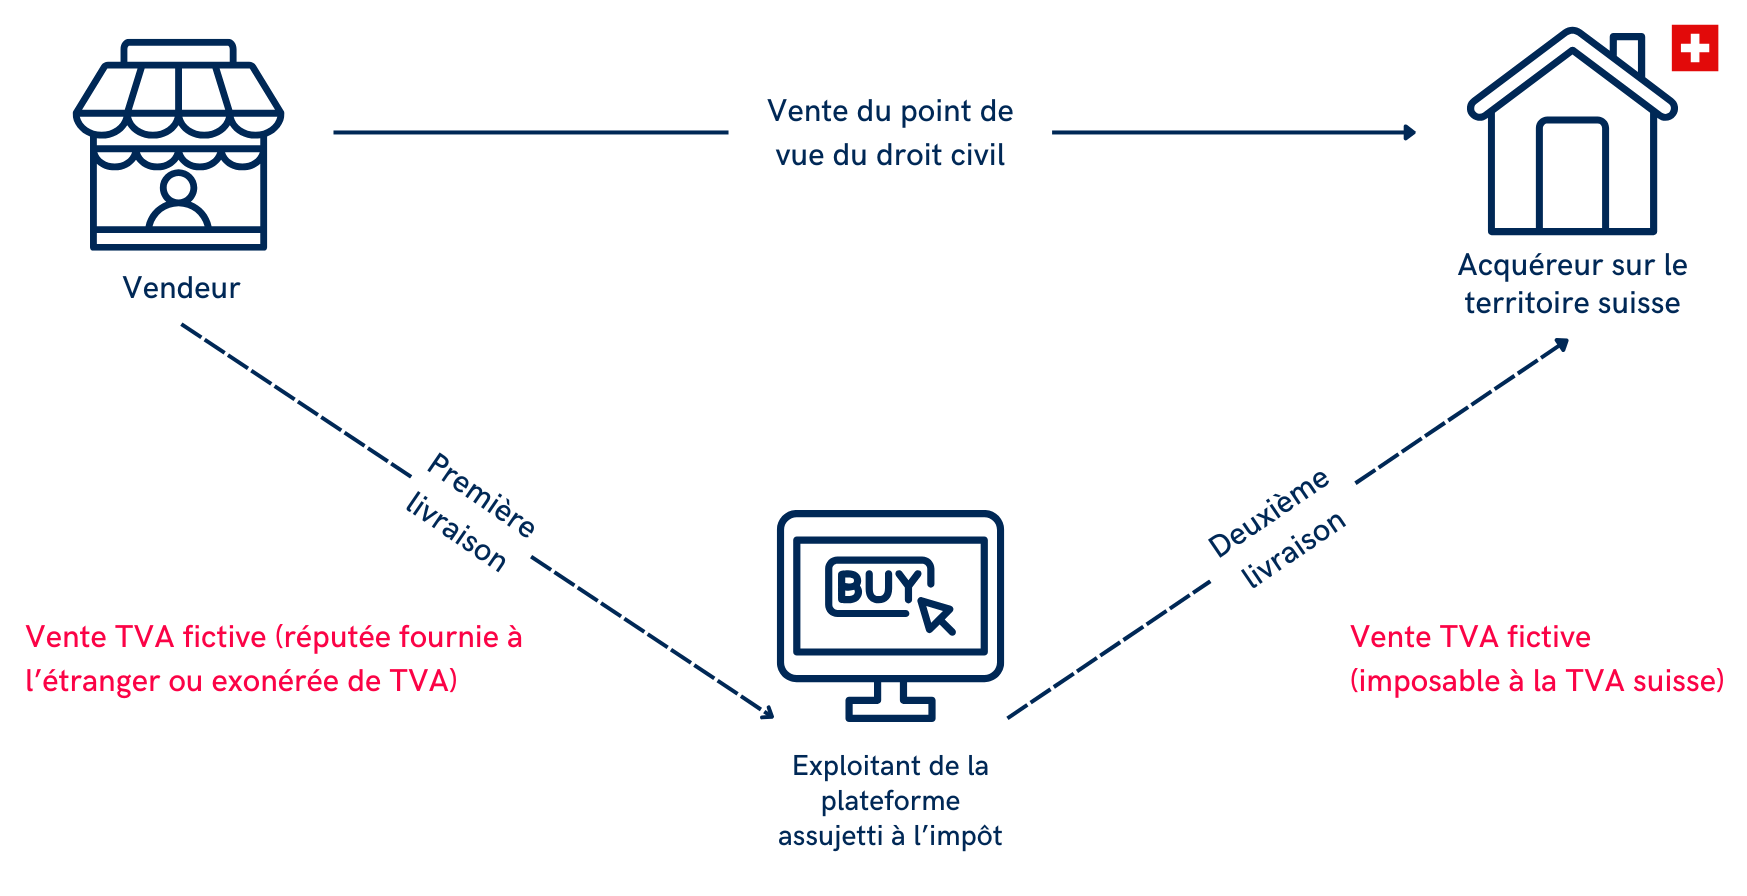
Im Falle einer Einfuhr in die Schweiz gilt die Schweizer oder ausländische Plattform, die in der Schweiz mehrwertsteuerpflichtig ist, als Importeurin der Güter in die Schweiz.
Sie muss:
- Die Mehrwertsteuer auf allen Lieferungen in die Schweiz erheben.
- Die Einfuhrumsatzsteuer mit der Möglichkeit der Steuerstundung (zur Begrenzung der Liquiditätsauswirkungen) zahlen
Die Plattformen werden nicht die Möglichkeit haben, die Methode der Nettosteuerverschuldungsquote anzuwenden.
Diese Fiktion gilt nur für Verträge/Verkäufe, die nach dem 1. Januar 2025 abgeschlossen werden.
Befreiungen
Die Plattformen sind von der neuen Verordnung nicht betroffen, wenn:
-
- Sie nehmen weder direkt noch indirekt am Bestellvorgang teil.
- Sie generieren keinen Umsatz im Zusammenhang mit der Transaktion (Beispiel: Online-Shop eines einzelnen Unternehmens).
- Sie beschränken sich auf Tätigkeiten wie die Zahlungsabwicklung, die Werbung oder die Weiterleitung von Käufern an andere digitale Plattformen, ohne dabei weiter in die Lieferung involviert zu sein.
Rechnungsstellung und zu deklarierende Gegenleistung
Im Falle einer rechtlichen Fiktion einer «doppelten Transaktion» können sowohl die Plattform als auch der Verkäufer die Rechnung an den Kunden ausstellen.
Wird die Rechnung vom Betreiber der Plattform ausgestellt, kann er dies in eigenem Namen oder im Namen des Verkäufers tun. Wird dabei die Mehrwertsteuer ausgewiesen, empfiehlt die ESTV, einen entsprechenden Verweis auf Art. 20a MWSTG hinzuzufügen.(3)
Stellt der Verkäufer der Ware dem Käufer eine Rechnung aus und weist darin die Mehrwertsteuer aus, muss darauf hingewiesen werden, dass es sich um einen Umsatz gemäß Art. 20a rev. MWSTG unter Angabe des Plattformbetreibers (z. B. in der Form «MwSt. 8,1 %, weitergeleitet gemäss Art. 20a rev. MWSTG durch [Name und MwSt.-Nummer des Plattformbetreibers]»).(4) Wenn der Verkäufer die Mehrwertsteuer in Rechnung stellt und die oben genannte Angabe unterlässt, ist er zur Zahlung der ausgewiesenen Mehrwertsteuer verpflichtet.
Der Betrag, den der umsatzsteuerpflichtige Plattformbetreiber als Provision erhält, gilt nicht als Gegenleistung für eine Leistung. Der Betreiber muss diesen Betrag somit nicht zusätzlich der Umsatzsteuer unterwerfen. Die Transaktion ist dementsprechend wie folgt zu deklarieren:
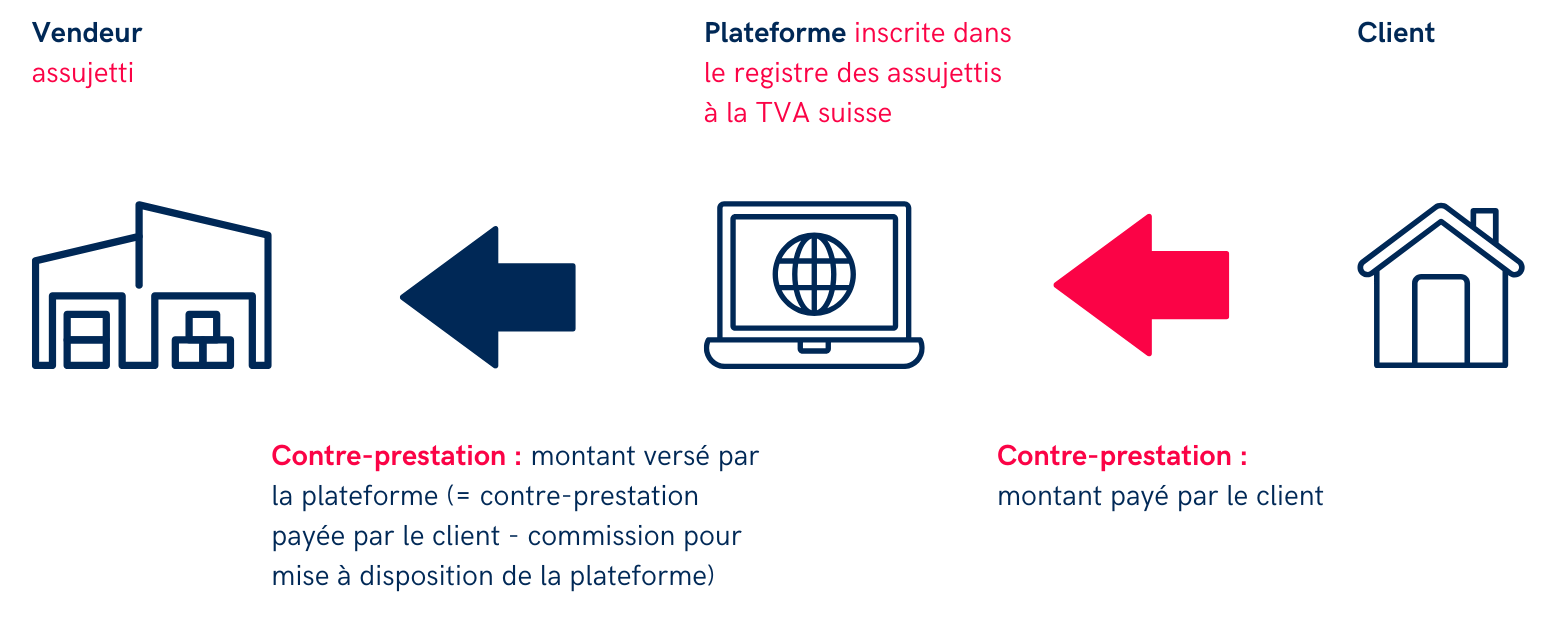
Die Plattformen müssen eine detaillierte Aufstellung der von ihnen erbrachten Leistungen erstellen und diese in eigene Leistungen und Leistungen nach Art. 20a IVG-rev aufteilen.
Vereinfachung für Lieferanten
Diese neue Verpflichtung der Plattformen könnte dazu führen, dass Anbieter/Verkäufer in der Schweiz nicht mehr mehrwertsteuerpflichtig sind. Tatsächlich sind Anbieter/Verkäufer, die digitale Plattformen nutzen und die Kriterien für die Registrierung als Mehrwertsteuerpflichtiger in der Schweiz nicht oder nicht mehr erfüllen, künftig von der Pflicht zur Registrierung als Mehrwertsteuerpflichtiger befreit oder können ihre Streichung aus dem Register der Mehrwertsteuerpflichtigen beantragen (rückwirkend zum 31. Dezember 2024, sofern der Antrag vor dem 28. Februar 2025 gestellt wird).
Empfehlungen
Wir empfehlen den Betreibern digitaler Plattformen sowie Anbietern und Verkäufern:
⇒ Ihren Umsatzsteuer-Registrierungsstatus prüfen (insbesondere bei ausländischen Verkäufern, die möglicherweise versuchen, sich der Umsatzsteuerpflicht zu entziehen oder eine Abmeldung zu beantragen).
⇒Sich auf die neuen Melde- und Verwaltungspflichten sowie auf die Zahlung der Einfuhrumsatzsteuer vorbereiten (ggf. die Möglichkeiten prüfen, die Zahlungsaufschiebung bei der Einfuhr in Anspruch zu nehmen).
⇒Die Buchhaltungssysteme und Rechnungen anpassen.
⇒Ihre Kunden informieren, um ein reibungsloses Einkaufserlebnis zu gewährleisten.
Für weitere Informationen und eine detaillierte Analyse der Auswirkungen dieser Reform auf Ihr Unternehmen wenden Sie sich bitte an unsere Steuerexperten.
Quelle:
1. MwSt-Info 27 zum Sektor Digitale Plattformen https://www.gate.estv.admin.ch/mwst-webpublikationen/public/pages/sectorInfos/tableOfContent.xhtml?label=true2.
2. MWSt-Mitteilung 27 zum Bereich der digitalen Plattformen, Ziff. 1.3.1
3. MwSt.-Info 27 zum Sektor digitale Plattformen, Kap. 2.7
4. MWSt-Mitteilung 27 zum Bereich der digitalen Plattformen, Ziff. 2.7
Neueste Aktualitäten
Einkommensteuer für verheiratete Paare: eine neue Abstimmung
Die Besteuerung verheirateter Paare steht im Mittelpunkt des schweizerischen Steuerdiskurses. Nachdem die individuelle Besteuerung im März angenommen wurde, steht eine neue Abstimmung für den 29. November 2026 an. Welche beiden Modelle stehen auf dem Tisch und welche Auswirkungen haben sie für die Steuerzahler? Unsere Experten geben einen Überblick.
Warum sollten Sie einen Makler für Ihr Unternehmen beauftragen?
Nach fast 20 Jahren in der Versicherungswirtschaft ist Julien Gourdet zu Berney Associates gekommen, um eine neue Expertise im Bereich der Vermittlung zu entwickeln. Er erklärt, warum ein Unternehmen einen Makler beauftragen sollte, wie er seine Kunden unterstützt und was ihn von einem Versicherungsvermittler unterscheidet.
Arbeitgeberversicherung: Ist es zu spät, um Ihre Verträge zu überprüfen?
Die Versicherungsverträge Ihres Unternehmens laufen aus und die Kündigungsfrist ist abgelaufen? Viele Unternehmen sind der Meinung, sie müssen noch ein Jahr warten. Doch eine höhere Prämie oder ein vereinbarter Ratenrückbau ermöglichen oft eine weitere Aktion. Hier finden Sie, wie Sie Ihre Optionen überprüfen und eine Verhandlung unter guten Bedingungen vorbereiten können.
 Français
 English (UK)
 Deutsch