
Abstimmung am 27. September: Initiative 12% – Was Sie wissen müssen
Werden die Waadtländerinnen und Waadtländer für eine Steuersenkung stimmen?
Anlässlich der eidgenössischen und kantonalen Abstimmungen am kommenden 27. September werden sich die Waadtländer zur sogenannten «12%»-Initiative äußern, die darauf abzielt, die Steuerlast der Waadtländer Steuerzahler zu verringern. Im Falle einer Annahme könnten sich die Auswirkungen bereits im nächsten Jahr bemerkbar machen. Das Abstimmungsergebnis wird sich zudem auf die Anwendung des Waadtländer Steuerabschirmungsgesetzes auswirken.
Die Initiative «12%»
Die Initiative «12 %» wurde 2022 von einem Komitee ins Leben gerufen, das sich aus Bürgern, gewählten Vertretern und Vertretern der Waadtländer Wirtschaft zusammensetzt. Ihr Ziel ist es, die Steuerlast der Steuerzahler im Kanton Waadt zu verringern, um deren Kaufkraft zu verbessern.
Nach Ansicht der Initianten tragen die Steuerzahler im Kanton Waadt im interkantonalen Vergleich eine zu hohe Steuerlast. Der Kanton Waadt gehört nämlich zu den Schweizer Kantonen, die natürliche Personen am stärksten besteuern. Die Initiative zielt darauf ab, dieses Ungleichgewicht teilweise zu korrigieren, indem sie eine Senkung der kantonalen Steuer auf Einkommen, Vermögen sowie Kapitalleistungen (Auszahlung von Vorsorgekapital aus der 2. oder 3. Säule a) um 12 % vorsieht.
Die Argumente der Initianten
Die Befürworter der Initiative verweisen auf das im Vergleich zu anderen Kantonen besonders hohe Steuerniveau im Kanton Waadt. Sie nennen insbesondere das Beispiel des Kantons Zürich, der trotz einer in vielerlei Hinsicht vergleichbaren Wirtschafts- und Bevölkerungsstruktur mit dem Kanton Waadt eine moderatere Besteuerung anwendet.
Nach Ansicht dieser Personen muss diese Situation korrigiert werden, um der Waadtländer Mittelschicht, die mit einem kontinuierlichen Anstieg zahlreicher laufender Ausgaben wie Wohnen, Energie, Transport oder auch Krankenkassenprämien konfrontiert ist, neuen Atem zu verleihen.
Die Initianten machen zudem geltend, dass ihr Vorschlag einfach und leicht umsetzbar ist. Die daraus resultierende Minderung der kantonalen Steuereinnahmen bliebe angesichts der derzeit guten Verfassung der waadtländischen Finanzen verkraftbar. Sie betonen ausserdem, dass die kommunalen Steuereinnahmen nicht berührt würden, da die zur Abstimmung gestellte Senkung ausschliesslich die Kantonssteuer betreffe.
Schließlich sind Befürworter der Ansicht, dass eine Steuersenkung konkrete Auswirkungen auf die Kaufkraft der Haushalte hätte, wobei positive Effekte auf den Konsum und, im weiteren Sinne, auf die Waadtländer Wirtschaft erwartet werden.
Die Argumente der Gegner
Die Gegner der Initiative bringen ihrerseits mehrere Kritikpunkte vor.
Sie sind zunächst der Ansicht, dass die Maßnahme den wohlhabendsten Steuerzahlern unverhältnismäßig zugute kommen würde, da die steuerliche Entlastung bei hohen Einkommen und Vermögen automatisch höher ausfallen würde.
Sie gehen ferner davon aus, dass ein Rückgang der kantonalen Einnahmen langfristig zu Budgetentscheidungen führen könnte, die für die Bevölkerung ungünstig sind, beispielsweise in Form von Kürzungen bei den öffentlichen Leistungen, einem erhöhten Druck auf bestimmte Subventionen oder einer Erhöhung gewisser von den Haushalten getragener Kosten.
Gegner befürchten zudem, dass die Initiative dazu beiträgt, die Ungleichheiten innerhalb des Kantons zu verschärfen, indem sie den Besserverdienenden einen noch größeren Vorteil verschafft.
Abschließend sei darauf hingewiesen, dass der Grosse Rat und der Staatsrat des Kantons Waadt empfehlen, diese Initiative abzulehnen. Die Behörden sind der Ansicht, dass die kürzlich ergriffenen Massnahmen und die Senkung der kantonalen Einkommenssteuer um 71 TP3T, die 2027 in Kraft treten wird, bereits ausreichen. Die Behörden sind zudem der Meinung, dass eine Senkung um 121 TP3T zu hoch wäre und die öffentlichen Leistungen gefährden würde.
Welche Steuersenkung bei einem Ja?
Um die steuerlichen Auswirkungen der Initiative «12 %» insbesondere für den Waadtländer Mittelstand zu veranschaulichen, wurden verschiedene Fallbeispiele analysiert, die im Folgenden vorgestellt werden. Ein Vergleich mit dem Kanton Zürich ermöglicht es zudem, die unterschiedliche Besteuerung natürlicher Personen zwischen diesen beiden Kantonen ins rechte Licht zu rücken.
Die folgende Tabelle vergleicht drei Situationen. Die Simulationen berücksichtigen ausschliesslich die Kantons- und Gemeindesteuern auf Einkommen und Vermögen (KGV).
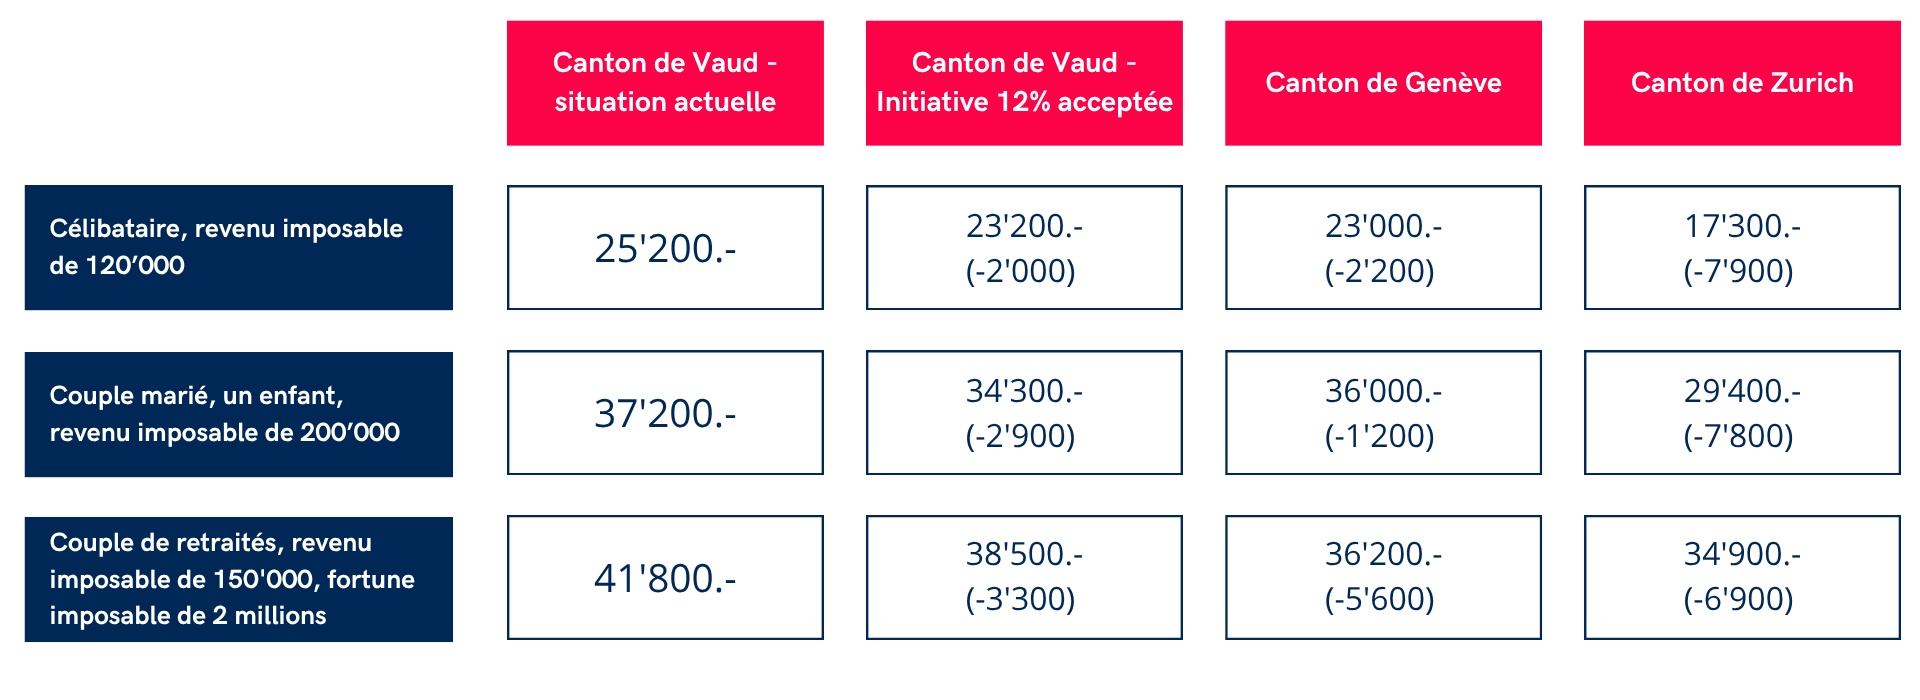
Aus diesen Vergleichen geht hervor, dass die waadtländische Mittelschicht im Allgemeinen höher besteuert wird als in Genf und Zürich. Der steuerliche Unterschied zu Zürich ist allerdings deutlich ausgeprägter.
Beispielsweise zahlt ein verheiratetes Paar mit einem Kind und einem Einkommen von 200’000 CHF im Kanton Waadt heute fast 8’000 CHF mehr Steuern als in Zürich. Ein vergleichbarer Unterschied zeigt sich auch bei Alleinstehenden und Rentnerpaaren.
Im Falle einer Annahme könnte die Initiative somit dazu beitragen, diesen Unterschied teilweise zu verringern und die steuerliche Belastung zahlreicher Waadtländer Steuerzahler zu senken. Selbst nach einer solchen Senkung würde der Kanton Waadt jedoch zu den Kantonen gehören, in denen die Besteuerung natürlicher Personen am höchsten ist.
Welche Auswirkungen hat das auf die waadtländische Steuerbremse?
Zur Erinnerung: Der Steuerhöchstbetrag im Kanton Waadt ist ein Mechanismus, der darauf abzielt, die kantonale und kommunale Steuerbelastung auf 60 % des Nettoeinkommens zu begrenzen.
Im Dezember 2024 hat der Grand Conseil des Kantons Waadt Änderungen des Gemeindesteuergesetzes in Bezug auf diesen Mechanismus verabschiedet. Diese Änderungen zielen darauf ab, zu einer Anwendung des Steuer-Schutzschilds zurückzukehren, die der vor 2022 geltenden Regelung nahekommt und für die Steuerzahler günstiger war. Allerdings hat der Gesetzgeber diese Reform mit einer sogenannten «Guillotine-Klausel» versehen: Die Gesetzesänderung würde nur dann in Kraft treten, wenn die Initiative „12 %“ abgelehnt würde.
In der Praxis bedeutet dies:
-
- Wird die Initiative angenommen, bliebe das seit der Steuerperiode 2022 geltende System des Steuerschutzes in Kraft; ;
- Wenn die Initiative abgelehnt würde, würde das frühere System wieder eingeführt.
Je nachzelf kann diese Rückkehr zum alten System unterschiedliche Auswirkungen auf die betroffenen Steuerzahler haben. Bei einigen könnte die Steuerlast sinken, während sich die Besteuerung für andere im Gegensatz dazu erhöhen könnte. Wir weisen darauf hin, dass eine individuelle Analyse erforderlich ist, um die steuerlichen Folgen der jeweiligen Methode zur Berechnung des Steuerdeckels genau einzuschätzen.
Schlussfolgerung
Die Initiative «12 %» hat den Vorteil, dass sie ein klares Ziel verfolgt und relativ einfach umzusetzen ist. Sie geht auf ein sehr reales Anliegen eines Teils der Waadtländer Steuerzahler ein: die im Vergleich zu anderen Schweizer Kantonen, insbesondere den deutschsprachigen, hohe kantonale Steuerbelastung, die die Kaufkraft beeinträchtigt.
Am kommenden 27. September müssen die Waadtländerinnen und Waadtländer somit entscheiden zwischen i) der Gewährung einer sofortigen steuerlichen Entlastung zur Unterstützung der Kaufkraft oder ii) der Bevorzugung der haushaltspolitischen Vorsprung, um die Steuereinnahmen des Kantons zu wahren.
Im Falle eines ’Ja’ könnte diese Abstimmung auch negative Folgen für die Steuerzahler haben, die vom Steuerdeckel profitieren; dabei handelt es sich insgesamt um 3’000 bis 4’000 Steuerzahler, was weniger als 1% der Steuerzahler im Kanton Waadt entspricht.
Neueste Aktualitäten
Jährliche Abstimmung der Mehrwertsteuer
Die jährliche Abstimmung der Mehrwertsteuer ist für alle steuerpflichtigen Unternehmen in der Schweiz obligatorisch. Erfahren Sie, warum sie unerlässlich ist, welche Frist einzuhalten ist und wie unsere Experten Sie unterstützen können, um Fehler und Strafen zu vermeiden.
Business Intelligence auf dem Weg zur Weltmeisterschaft
Vier Mitarbeiter haben ein tabellarisches Scoreboard in Quasi-Echtzeit für interne WM-Prognosen erstellt. Ein Projekt, das die Berney Insights-Methode perfekt veranschaulicht: Daten lesbar, lebendig und teilbar machen.
Raphaël Leveau co-signe un livre blanc sur la transmission d’entreprise en Suisse
Anlässlich des 5-jährigen Bestehens der Schweizerischen Vereinigung für Unternehmensnachfolge (SVUX) hat unser Partner Raphaël Leveau ein Whitepaper über den Schweizer M&A-Markt mitunterzeichnet, das im Magazin PME vorgestellt wird.
 Français
 English (UK)
 Deutsch