
Votation du 27 septembre : initiative 12%, ce qu’il faut savoir
Les Vaudois.es voteront-ils en faveur d’une baisse d’impôts ?
A l’occasion des votations fédérales et cantonales du 27 septembre prochain, les Vaudois se prononceront sur l’initiative dite « 12% » qui vise à atténuer la charge fiscale des contribuables vaudois. En cas d’acceptation, ses effets pourraient se faire sentir dès l’année prochaine. Le résultat du vote aura également des incidences sur l’application du bouclier fiscal vaudois.
L’initiative « 12% »
Lancée en 2022 par un comité réunissant des citoyens, des élus et des représentants du monde économique vaudois, l’initiative « 12 % » a pour objectif d’alléger la fiscalité des contribuables vaudois afin d’améliorer leur pouvoir d’achat.
Selon les initiants, les contribuables vaudois supportent une charge fiscale trop élevée en comparaison intercantonale. Le canton de Vaud figure en effet parmi les cantons suisses qui imposent le plus fortement les personnes physiques. L’initiative entend corriger en partie ce déséquilibre en prévoyant une réduction de 12 % de l’impôt cantonal sur le revenu, la fortune ainsi que sur les prestations en capital (versement d’un capital de prévoyance du 2ème ou 3ème pilier a).
Les arguments des initiants
Les partisans de l’initiative mettent en avant le niveau de fiscalité particulièrement élevé dans le canton de Vaud par rapport à d’autres cantons. Ils citent notamment l’exemple du canton de Zurich qui, malgré une structure économique et démographique comparable sur plusieurs aspects au canton de Vaud, applique une fiscalité plus modérée.
Selon eux, cette situation doit être corrigée afin de redonner du souffle à la classe moyenne vaudoise, confrontée à une hausse continue de nombreuses dépenses courantes, telles que le logement, l’énergie, les transports ou encore les primes d’assurance-maladie.
Les initiants soutiennent également que leur proposition est simple et facile à mettre en place. La diminution des recettes fiscales cantonales qui en résulterait resterait supportable au regard de la bonne santé actuelle des finances vaudoises. Ils soulignent par ailleurs que les recettes fiscales communales ne seraient pas touchées, dès lors que la réduction soumise au vote concerne uniquement l’impôt cantonal.
Enfin, les partisans estiment qu’une baisse d’impôts aurait un effet concret sur le pouvoir d’achat des ménages, avec des retombées positives attendues sur la consommation et, plus largement, sur l’économie vaudoise.
Les arguments des opposants
Les opposants à l’initiative avancent pour leur part plusieurs critiques.
Ils considèrent d’abord que la mesure profiterait de manière disproportionnée aux contribuables les plus aisés, dans la mesure où l’allégement fiscal serait mécaniquement plus élevé pour les revenus et patrimoines importants.
Ils estiment ensuite qu’une baisse des recettes cantonales pourrait, à terme, entraîner des arbitrages budgétaires défavorables à la population, par exemple sous la forme de réductions de prestations publiques, d’une pression accrue sur certaines subventions ou d’une hausse de certains coûts supportés par les ménages.
Les opposants craignent aussi que l’initiative ne contribue à accentuer les inégalités au sein du canton, en accordant un avantage plus marqué aux contribuables les mieux lotis.
Enfin, relevons que le Grand Conseil et le Conseil d’Etat vaudois recommandent de rejeter cette initiative. Les autorités estiment que les mesures prises récemment et la réduction de 7% sur l’impôt cantonal sur le revenu qui entrera en vigueur en 2027 suffisent déjà. Les autorités jugent par ailleurs qu’une baisse de 12% serait trop importante et mettrait en péril les prestations publiques.
Quelle baisse d’impôts en cas de oui ?
Afin d’illustrer les effets fiscaux de l’initiative « 12 % », en particulier pour la classe moyenne vaudoise, différentes situations ont été analysées et sont présentées ci-après. Une comparaison avec le canton de Zurich permet également de mettre en perspective la différence d’imposition des personnes physiques entre ces deux cantons.
Le tableau ci-dessous compare trois situations. Les simulations tiennent compte uniquement de l’impôt cantonal et communal sur le revenu et la fortune (ICC).
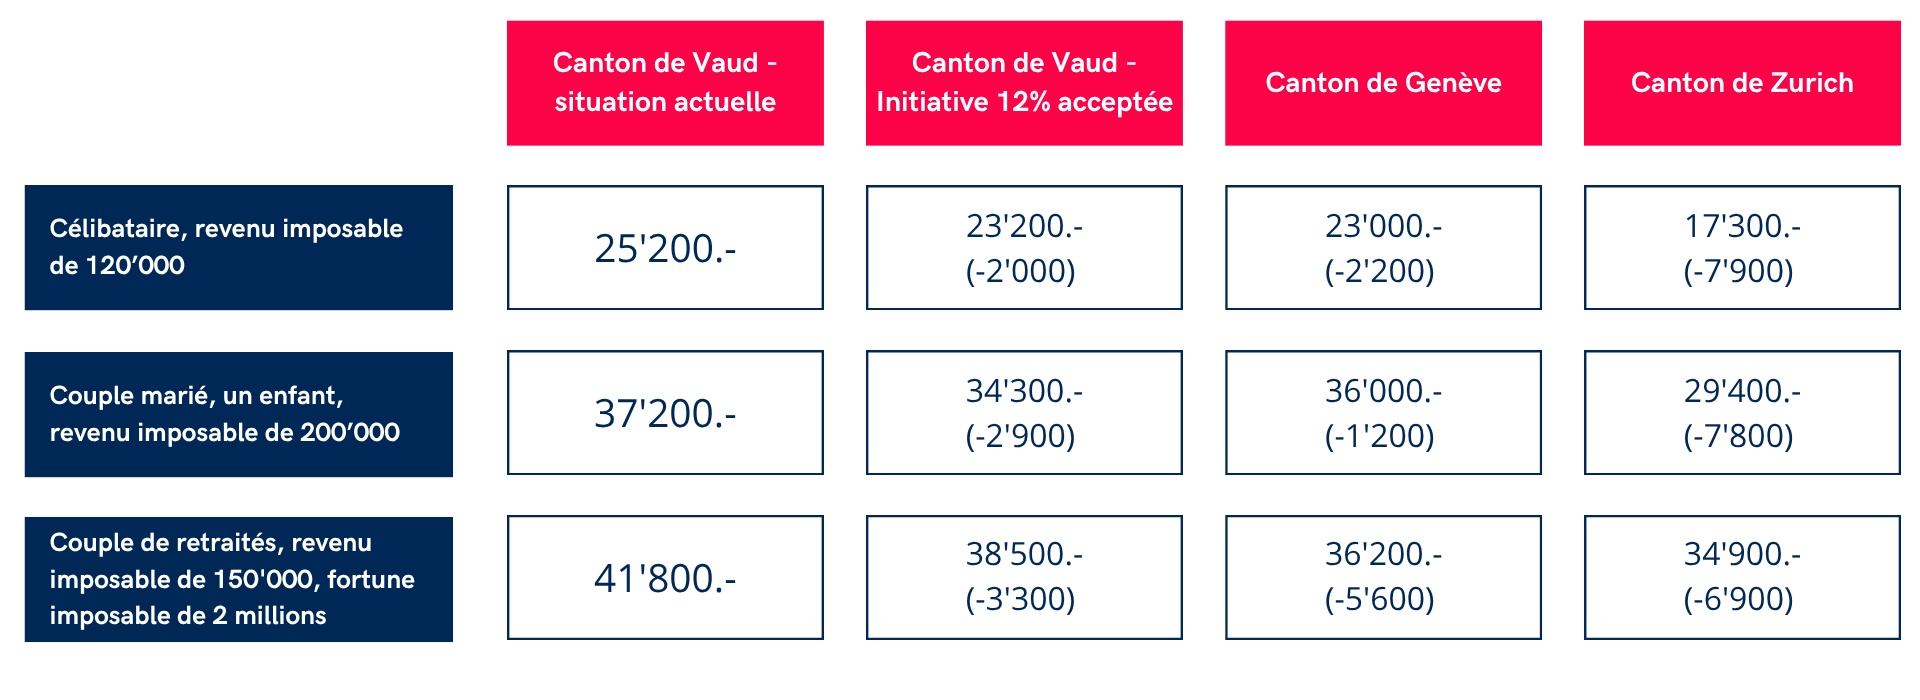
Il ressort de ces comparaisons que la classe moyenne vaudoise est, d’une manière générale, plus imposée qu’à Genève et qu’à Zurich. La différence d’imposition avec Zurich est cependant beaucoup plus marquée.
À titre d’exemple, un couple marié avec un enfant et disposant d’un revenu de CHF 200’000 paie aujourd’hui près de CHF 8’000 de plus d’impôts dans le canton de Vaud qu’à Zurich. Un écart comparable peut également être observé pour le célibataire et le couple de retraités.
En cas d’acceptation, l’initiative pourrait donc contribuer à réduire partiellement cet écart et à alléger la facture fiscale de nombreux contribuables vaudois. Même après une telle baisse, le canton de Vaud resterait toutefois parmi les cantons où l’imposition des personnes physiques est la plus lourde.
Quel impact sur le bouclier fiscal vaudois ?
Au titre de rappel, le bouclier fiscal vaudois est un mécanisme destiné à plafonner la charge fiscale cantonale et communale à 60 % du revenu net.
En décembre 2024, le Grand Conseil vaudois a adopté des modifications de la loi sur les impôts communaux relatives à ce mécanisme. Ces changements visent à revenir à une application du bouclier fiscal proche de celle qui prévalait avant 2022 et qui était plus favorable aux contribuables. Toutefois, le législateur a assorti cette réforme d’une clause dite guillotine : la modification légale n’entrerait en vigueur que si l’initiative « 12 % » était rejetée.
En pratique, cela signifie que :
-
- si l’initiative est acceptée, le système du bouclier fiscal appliqué depuis la période fiscale 2022 resterait en vigueur ;
- si l’initiative était rejetée, le régime antérieur serait réintroduit.
Selon les cas, ce retour à l’ancien système pourrait produire des effets différents pour les contribuables concernés. Certains pourraient voir leur charge fiscale diminuer, tandis que d’autres pourraient, au contraire, subir une augmentation de leur imposition. Nous relevons qu’une analyse individualisée est nécessaire pour estimer précisément les conséquences fiscales de l’une ou l’autre méthode du calcul du bouclier fiscal.
Conclusion
L’initiative « 12 % » présente l’avantage d’être claire dans son objectif et relativement simple dans sa mise en œuvre. Elle répond à une préoccupation bien réelle d’une partie des contribuables vaudois : le niveau élevé de la fiscalité cantonale en comparaison avec d’autres cantons suisses, notamment alémaniques, et qui pèse sur le pouvoir d’achat.
Le 27 septembre prochain, les Vaudoises et les Vaudois devront ainsi trancher entre i) accorder un allégement fiscal immédiat afin de soutenir le pouvoir d’achat ou ii) privilégier la prudence budgétaire afin de préserver les recettes fiscales du canton.
En cas de oui, cette votation pourrait également avoir des conséquences négatives, pour les contribuables bénéficiant du bouclier fiscal, qui représenteraient au total entre 3’000 et 4’000 contribuables, soit moins de 1% des contribuables vaudois.
Dernières actualités
Réconciliation annuelle de la TVA
La réconciliation annuelle de la TVA est obligatoire pour toutes les entreprises assujetties en Suisse. Découvrez pourquoi elle est essentielle, la date limite à respecter et comment nos experts peuvent vous accompagner pour éviter erreurs et pénalités.
La Business Intelligence s’invite à la Coupe du Monde
Quatre collaborateurs ont construit un tableau des scores en quasi temps réel pour les pronostics internes de la Coupe du Monde. Un projet qui illustre parfaitement l’approche Berney Insights : rendre les données lisibles, vivantes et partagées.
Raphaël Leveau co-signe un livre blanc sur la transmission d’entreprise en Suisse
Pour les 5 ans de la Chambre suisse des experts en transmission d’entreprise, notre associé Raphaël Leveau co-signe un livre blanc sur le marché suisse du M&A, présenté dans le magazine PME.
 Français
 English (UK)
 Deutsch