
Avantages de l’imposition au forfait en Suisse
Dès le mois d’avril de cette année, le Royaume-Uni modifie les règles relatives au statut de « non-dom resident » pour le rendre moins avantageux. De son côté, le Portugal implémentera des modifications similaires concernant le statut de « non-habitual resident » à compter de la fin avril 2025.
À l’heure où ces changements de politiques fiscales internationales se profilent, il apparaît opportun de faire le point sur la législation suisse comparable à ce type de statuts, soit l’imposition d’après la dépense (aussi appelée « forfait »). Ce régime permet à des contribuables étrangers d’être imposés sur une base fixe – forfait – calculée en fonction des dépenses du contribuable.
Notre équipe de spécialistes possède une expertise basée sur une pratique de nombreuses années dans la négociation de forfaits, faites confiance à notre savoir-faire pour naviguer dans ce paysage fiscal complexe.
Conditions
Pour pouvoir bénéficier de l’imposition d’après la dépense, le contribuable (respectivement les deux époux si ceux-ci vivent en ménage commun) doit remplir les conditions cumulatives suivantes :
1. Ne pas avoir la nationalité suisse ;
2. Être assujetti à titre illimité pour la première fois en Suisse ou après une absence d’au moins dix ans ;
3. Ne pas avoir d’activité lucrative en/ou depuis la Suisse.
Ce régime fiscal est accordé sur demande du contribuable et doit être demandé en amont de l’arrivée en Suisse ou au plus tard avant la première taxation.
Calcul de la base imposable
Le forfait est le fruit d’un accord avec l’autorité fiscale cantonale concernée. Il correspond à la plus élevée des trois valeurs suivantes :
1. 7 x la valeur locative du bien immobilier acquis par le contribuable (fixée par les autorités compétentes) ou 7 x son loyer s’il loue un logement ;
2. Le train de vie annuel du contribuable au niveau mondial (impôts compris) ;
3. L’assiette minimum arrêtée par la loi, à savoir au 1er janvier 2025 :
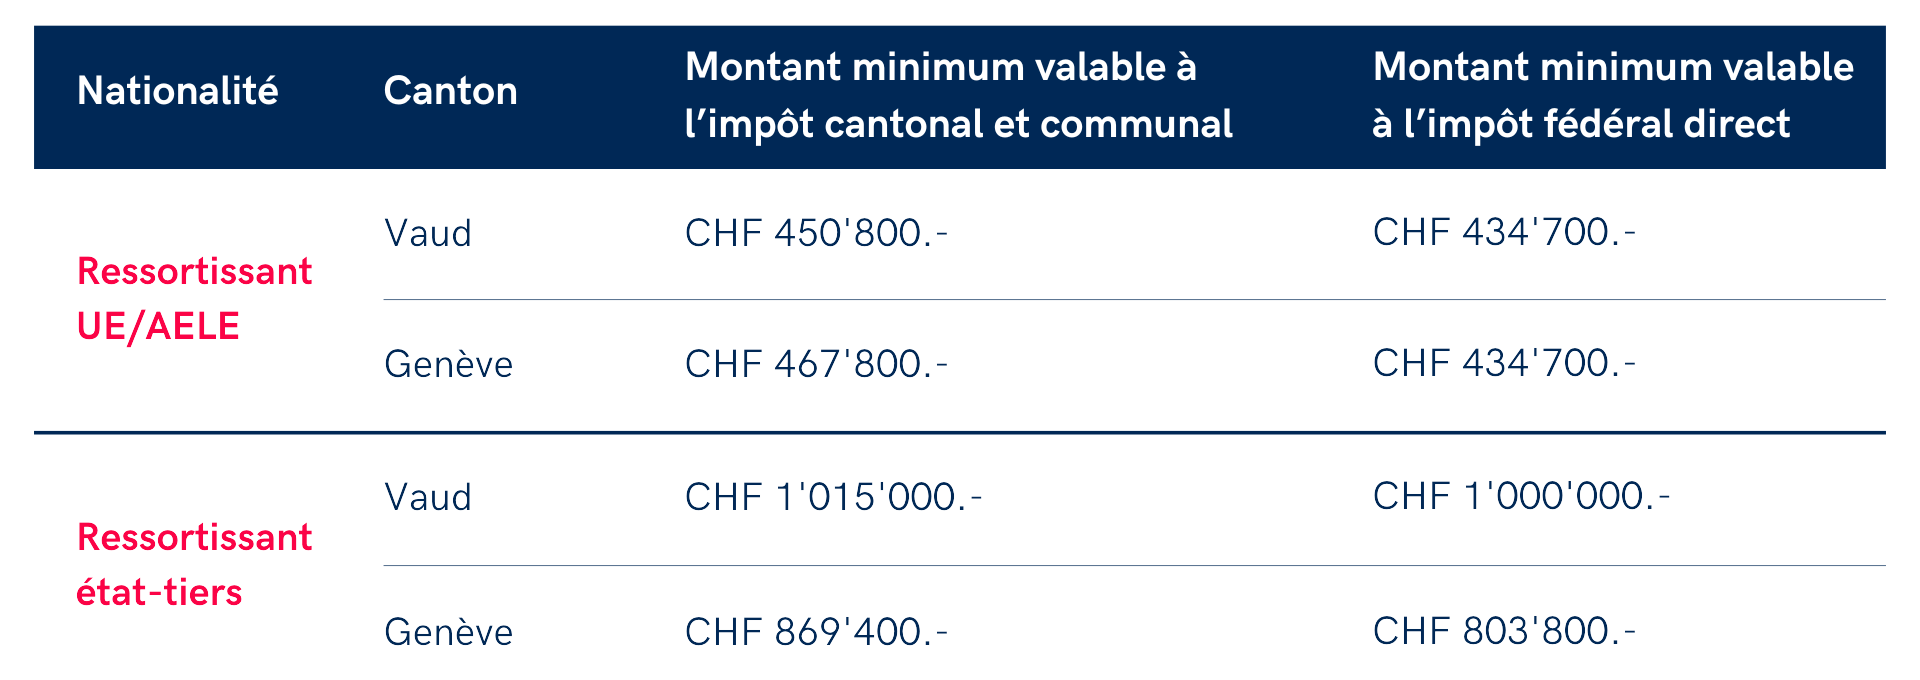
Par ailleurs, au moment de remplir la déclaration, l’impôt dû sur la base du forfait est comparé à l’impôt théoriquement dû sur les éléments de revenu et de fortune suisses du contribuable (« calcul de contrôle »). Si le montant d’impôt ressortant du calcul de contrôle est supérieur au montant d’impôt dû sur le forfait, c’est le calcul de contrôle qui prime.
La relation avec les conventions de double imposition
En principe, le contribuable soumis à l’imposition d’après la dépense peut se prévaloir des avantages offerts par les conventions de double imposition. Néanmoins, certaines conventions (Allemagne, Autriche, Belgique, Italie, Norvège, Etats-Unis et Canada) ne s’appliquent que si les revenus tirés de ces pays sont soumis aux impôts en Suisse.
Comparaison entre une imposition à la dépense et une imposition ordinaire
Madame Wagner, rentière de nationalité allemande, jusqu’alors résidente au Royaume-Uni sous le régime « non-dom », décide de venir s’installer en 2025 dans le canton de Genève. Son patrimoine composé de valeurs mobilières non-suisses s’élève à CHF 30 millions, générant un rendement annuel de CHF 1’500’000.-. Elle a acquis une maison à Collonge-Bellerive, dans laquelle elle habite, estimée par l’autorité fiscale à CHF 3 millions, avec une valeur locative de CHF 80’000.-. Ses dépenses annuelles (hors impôts) s’élèvent à CHF 350’000.-. Le comparatif d’impôt se présente comme suit :
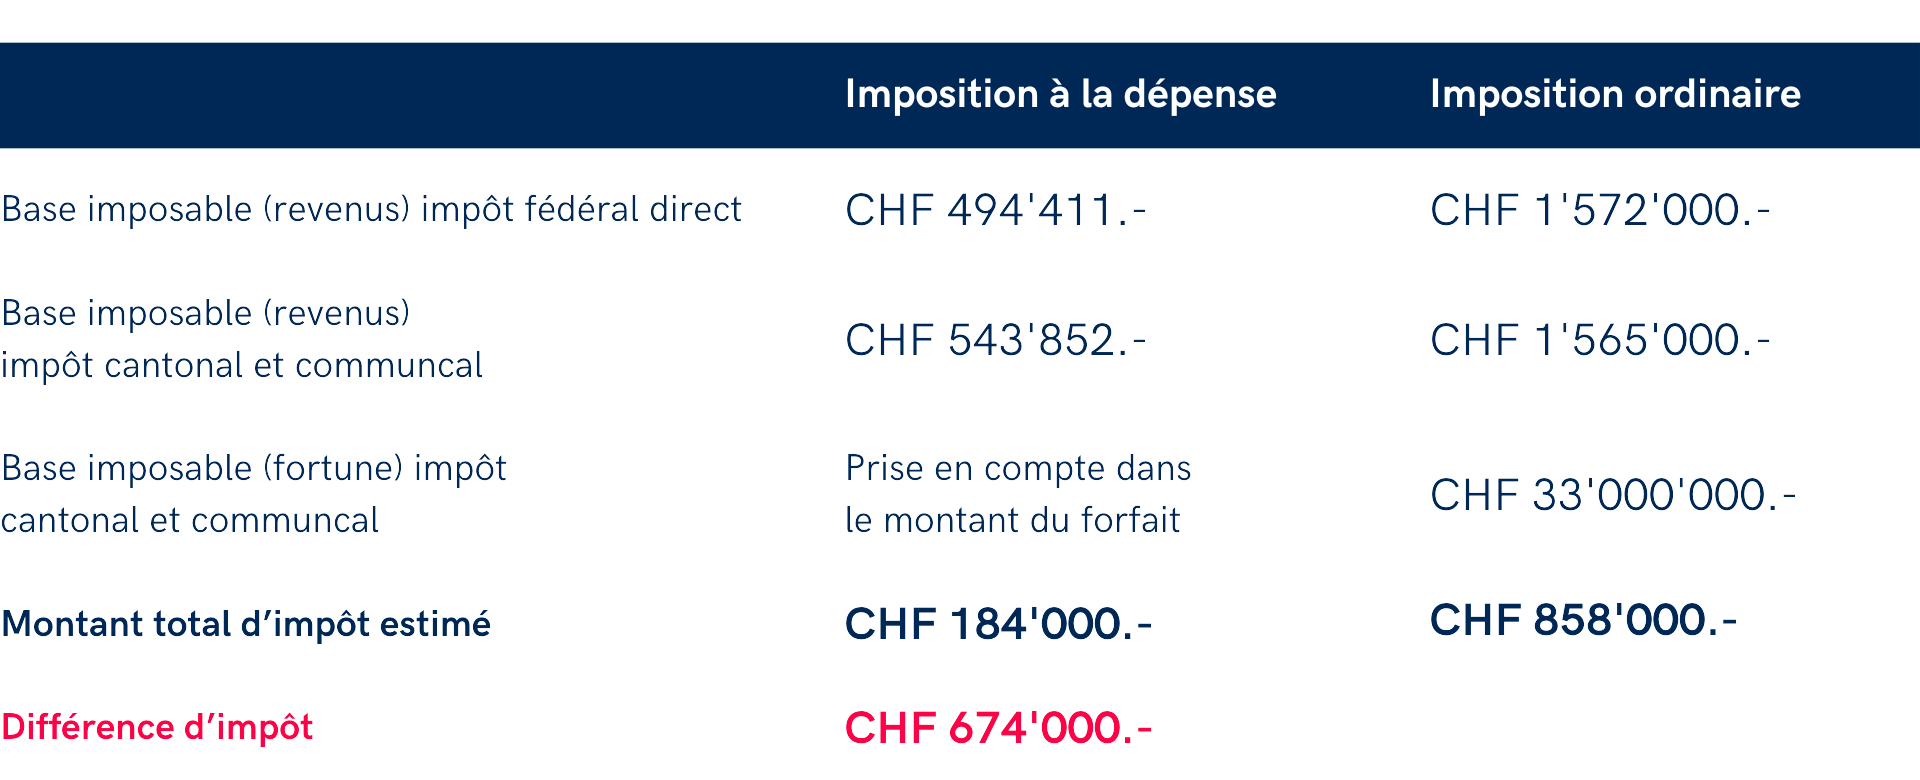
Bien que certains pays modifient drastiquement leurs politiques fiscales, la Suisse continue d’offrir des opportunités grâce à l’imposition au forfait. Ce régime fiscal nécessite des procédures et un suivi particulier, et notre département fiscal, fort de son expérience dans la négociation de ces statuts, se tient à votre disposition pour répondre à toutes vos questions et vous accompagner dans chaque étape du processus.
Dernières actualités
Pourquoi faire appel à un courtier pour votre entreprise ?
Après près de 20 ans dans l’assurance, Julien Gourdet a rejoint Berney Associés pour développer une nouvelle expertise en courtage. Il explique pourquoi une entreprise a intérêt à faire appel à un courtier, comment il accompagne ses clients et ce qui le distingue d’un agent d’assurance.
Assurance entreprise : trop tard pour revoir vos contrats ?
Les contrats d’assurance de votre entreprise arrivent à échéance et le délai de résiliation est passé ? Beaucoup d’entreprises pensent devoir attendre un an de plus. Pourtant, une hausse de prime ou un report négocié permettent souvent d’agir encore. Voici comment vérifier vos options et préparer une mise en concurrence dans de bonnes conditions.
Nouvel arrêt sur la TVA immobilière
Dans un arrêt du 27 août 2026, le Tribunal fédéral confirme que l’inscription au registre foncier est déterminante en matière de TVA immobilière. Retour sur le cas jugé et les points à anticiper dans vos projets.
 Français
 English (UK)
 Deutsch